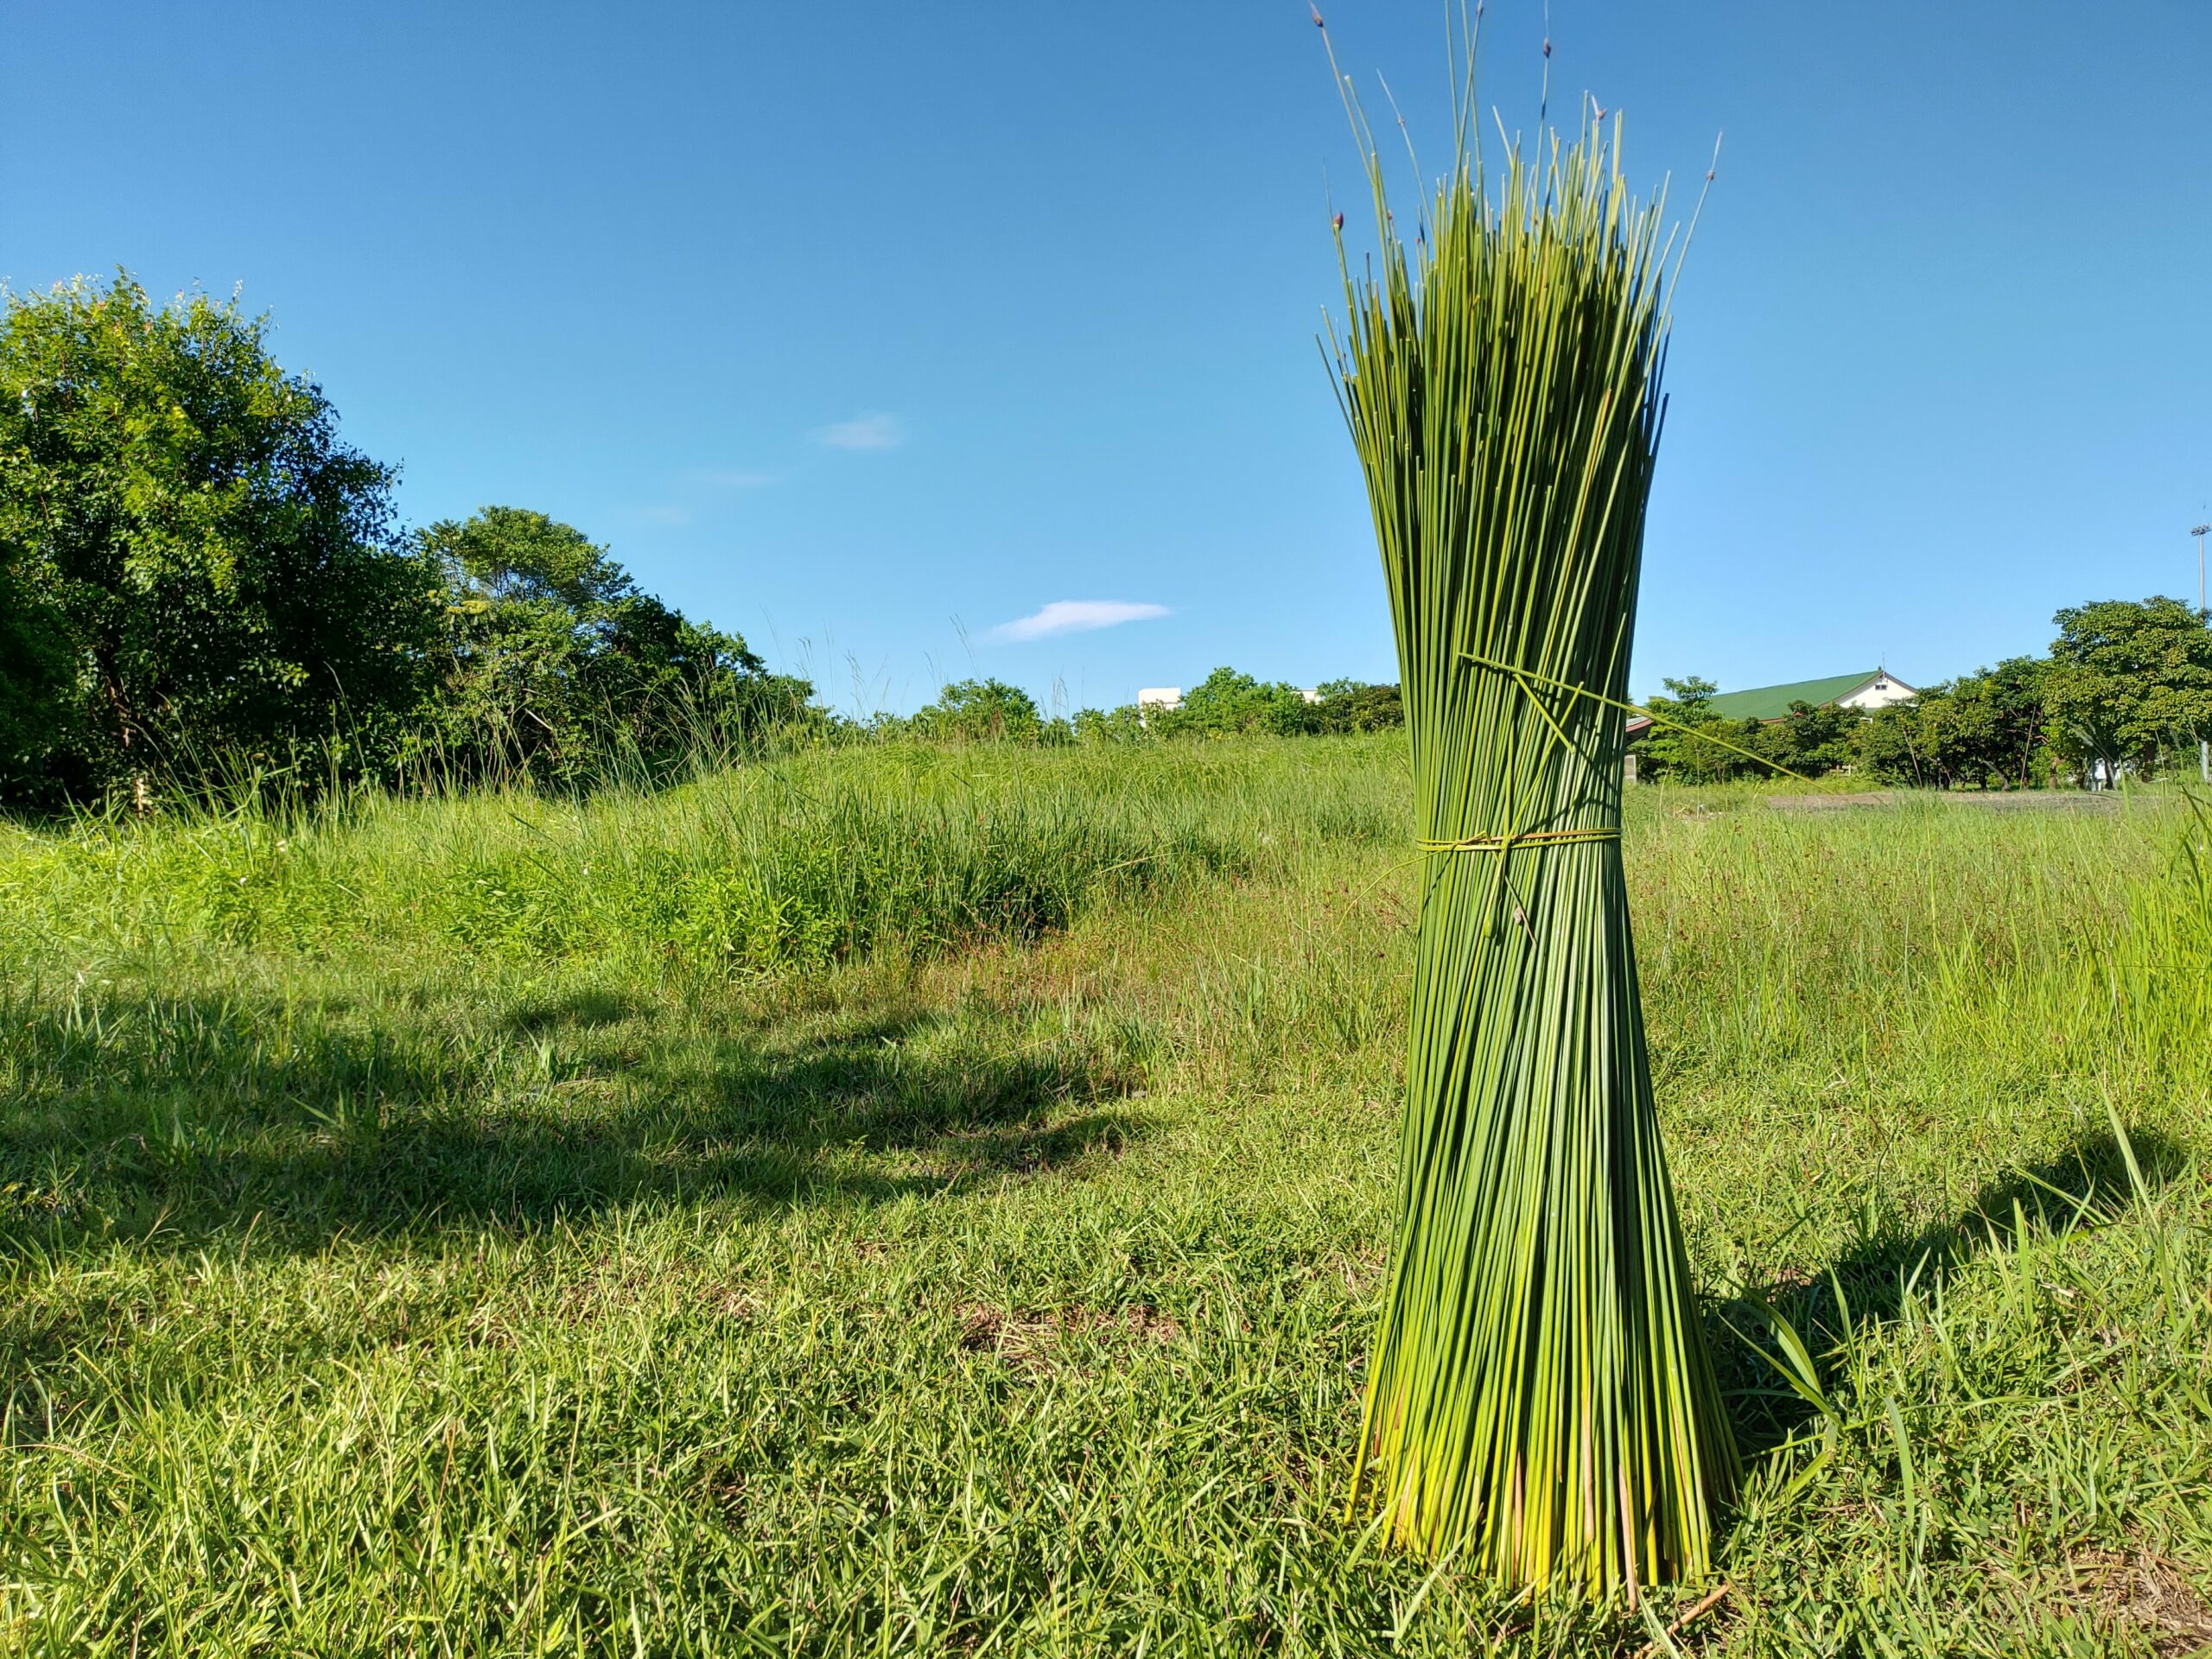
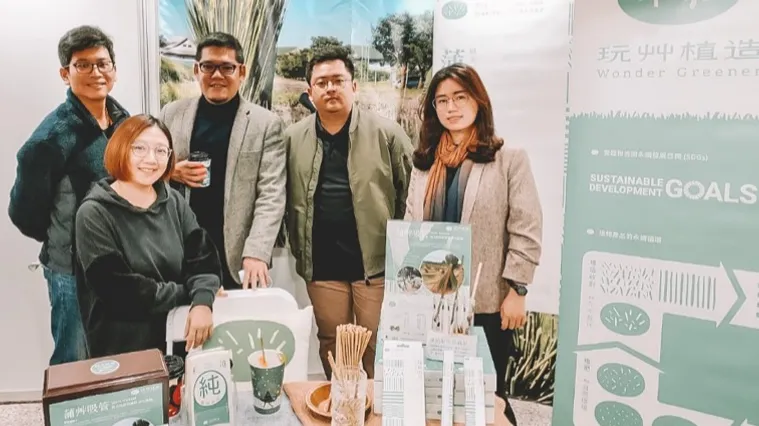
今年參加 SIAL Paris,我們最明顯的感受不是「歐洲不談永續了」,而是市場評估永續產品的方式變得更務實。減塑政策仍然在往前走,永續也沒有從採購條件裡消失,但當物價、能源成本、供應鏈與產業壓力同時存在,買家會更直接地回到價格、實用性、合規與供貨能力.
📌 永續仍然重要,只是「因為比較永續,所以可以比較貴」這件事,已經沒有以前那麼理所當然。
在 SIAL Paris,我們感受到的不是永續退潮,而是買家開始問得更實際
這次在 SIAL Paris 和不同市場的餐飲、食品與通路業者交流時,我們仍然可以感受到大家對天然材料、新型替代方案與減塑產品有興趣。新的材料依然會讓人停下來看,也仍然有人願意花時間理解產品來源與做法。
但一旦對話進入真正的採購階段,問題往往很快回到營運面:
- 價格多少?
- 使用穩不穩定?
- 能不能符合原本的餐飲流程?
- 供貨是否穩定?
- 產品是否符合當地法規?
🚨 這讓我們開始重新思考一件事:歐洲市場並不是不需要永續產品,而是永續愈來愈難成為唯一的購買理由。
我們會把這種感受形容成「永續溢價正在縮小」。這是我們從展場得到的第一線觀察,而不是可以直接套用到所有歐洲消費者的統計結論。不過,近年的消費研究確實也呈現出相近的方向。
經濟壓力變大之後,消費者還願意為永續多付錢嗎?
2026 年刊登於《Journal of Economic Behavior & Organization》的一項德國研究,以近 1,200 名受訪者進行全國性調查,並搭配實地實驗驗證。研究以「有機食品購買」作為綠色消費的代表,結果發現,「對氣候變遷的擔憂」與綠色消費呈正相關,但「對通膨的擔憂」則與綠色消費呈負相關.
研究另以實地實驗與後續約 1,800 人的調查實驗進一步驗證,結果顯示,在高通膨情境下,有機產品更容易被視為奢侈品,同時也會削弱購買有機產品的社會規範;這種影響在原本環境態度較弱的族群中尤其明顯。
換句話說,消費者不一定突然不在乎環境,而是在經濟壓力變大之後,會重新衡量:
這個永續價值,值不值得我多付這筆錢?🤔
英國餐飲市場也有類似訊號,一項針對 204 名英國餐飲消費者的研究發現,受訪者對餐飲業永續表現的正面認知,與願意支付更高價格之間沒有顯著的直接關係。不過,因為樣本規模有限,這項結果比較適合視為方向性證據,而不是直接代表整個英國市場。
支持永續,不代表最後一定會買
這種「認同」和「真正掏錢」之間的落差,其實早就存在。
2024 年發表的一項研究,使用 2023 年 Eurobarometer 資料,涵蓋歐盟成員國共 26,630 份有效回覆,分析消費者對 EU Ecolabel 的態度與實際行為,研究指出,即使消費者對環境議題與環保標章抱持正面態度,也不一定會轉化成實際購買。
但這也不代表永續溢價已經完全消失。2025 年另一項針對 1,150 名法國、德國與瑞士消費者的研究發現,環境友善包裝仍能提升購買意願與支付意願,其中生物可分解包裝( biodegradable packaging 的效果尤其明顯。
所以比較接近目前市場的說法,不是「歐洲人已經不願意為永續付錢」,而是:
永續溢價變得更有條件了。
🚨 產品仍然可能因為材料、包裝或環境價值被選擇,但它不能只剩下這一個理由。
需要注意的是,上述研究各自都有不同的樣本與情境限制,例如:只聚焦特定國家、特定產品,或部分資料來自受訪者自陳的購買意願。因此,它們更適合幫助我們理解市場方向,而不是直接預測所有歐洲消費者都會做出相同選擇。
減塑沒有消失,而是慢慢從「加分題」變成「基本題」
另一個容易產生錯覺的地方,是現在歐洲市場好像不像幾年前那麼頻繁地把 plastic free 掛在最前面,但這並不代表減塑政策退場了。
歐盟新版《包裝與包裝廢棄物規則》(Packaging and Packaging Waste Regulation, PPWR)已於 2026 年 8 月 12 日正式適用,持續推動包裝減量、可回收、再生料與重複使用;2030 年起,部分已有替代方案的一次性包裝也會受到進一步限制。
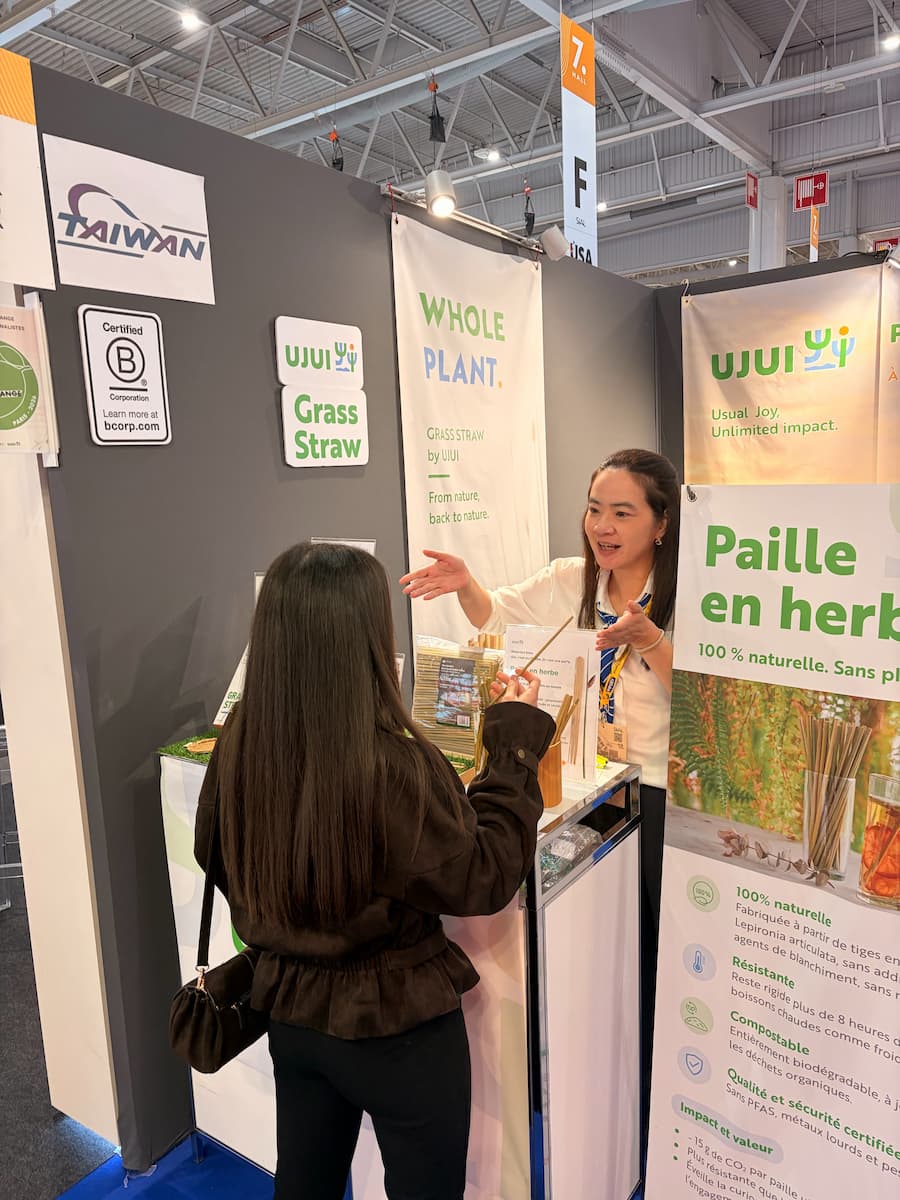
📌 這意味著減塑正在從品牌可以拿來強調的「亮點」,逐漸變成產品進入市場前就必須考慮的「合規條件」。
當一件事開始制度化,市場對它的期待自然會改變。以前買家可能會因為「減塑」本身停下來,現在更可能是:
合規是基本,那你的產品好不好用?
法國紙杯的例子,很能說明永續與實用性之間的拉扯
法國的「一次性紙杯」政策,就是一個很具體的案例。
法國原本規劃在 2026 年 1 月 1 日讓一次性紙杯完全不含塑膠,但法國生態轉型主管機關在 2025 年底宣布,將全面無塑的期限延後至 2030 年.官方技術評估認為,目前仍沒有可以大規模生產、又同時滿足防漏、結構強度、食品衛生、有效回收與企業可負擔成本的完全無塑方案。
目前法國一次性紙杯仍允許最高 8% 塑膠含量。法國政府也特別強調,延期並不是取消減塑方向,而是現階段的技術仍未成熟到可以兼顧消費者、企業與衛生需求。
這件事其實很能說明我們在 SIAL 現場感受到的矛盾。減塑方向沒有改變,但產品真正進入餐飲現場之後,還是必須面對耐濕、耐油、強度、衛生、成本與使用體驗。
🚨 我們在展場也看到部分業者使用「更厚的紙材」補足功能,或把「塑膠產品以標示可重複使用」的方式重新定位。
這些都是我們在現場看到的市場做法,不能直接推論成整個歐洲的主流,但它們很具體地呈現出業者正在法規、功能與成本之間尋找折衷。
而這也帶來一個更值得討論的問題:
👉 如果為了無塑而必須使用更多材料,或只是改變產品的使用定位,最後是不是一定更永續?
答案顯然不會只靠材料名稱決定。
為什麼歐洲現在更常談能源、減碳與氣候韌性?
如果把視角從包裝與減塑再往上拉,就會發現歐洲現在面對的永續問題,其實已經不只是「少用多少塑膠」。
歐洲環境署(European Environment Agency, EEA)2026 年發布的氣候韌性報告指出,歐洲升溫速度約為全球平均的兩倍,而熱浪、洪水、乾旱、野火與極端降雨等風險持續加劇。2025 年各國回報的主要急性氣候風險中,熱浪、洪水、乾旱與強降雨仍然最常見;受影響最明顯的產業則包括農業與食品、健康、生物多樣性、林業與能源。
氣候變遷帶來的影響,也已經不只是環境損失。EEA 最新統計顯示,1980 至 2024 年間,歐盟因天氣與氣候相關極端事件造成的經濟損失約達 8,220 億歐元,而 2020 至 2024 年的年均損失已明顯高於過去數十年。
📌 當極端氣候開始同時影響農業、能源、基礎設施、企業成本與供應穩定性,政策自然會從單一材料或廢棄物問題,往更大的能源轉型與氣候韌性移動。
這也是為什麼歐盟目前的能源政策會把目標直接放在三件事上:能源供應要可靠、價格要可負擔,同時還要持續降低碳排。 歐盟同時把潔淨能源、能源效率與能源安全視為產業競爭力以及 2050 氣候中和的重要基礎。
所以當我們感覺「歐洲現在沒有一直在談塑膠」,更準確的理解可能不是環境議題退場,而是:
👉 氣候變遷已經開始直接影響能源、產業與生活成本,因此永續政策的尺度變得更大。
減塑、包裝與回收仍然持續推進,只是它們現在是更大一套氣候、能源與資源政策中的其中一部分。
所以,歐洲現在還有永續產品的市場嗎?
我們的答案仍然是:有。
但市場需要的,可能已經不是一個只靠「比較環保」說服人的產品。
研究顯示,消費者仍會對環境友善產品與包裝產生正面反應;歐洲的減塑、回收與循環政策也沒有停止。只是當經濟壓力、能源風險、氣候變遷與產業轉型同時發生,永續產品也必須回答更多現實問題。
- 價格是否合理?
- 實際use好不好?
- 能不能符合法規?
- 供應是否穩定?
- 環境價值又有沒有足夠證據?
這也是我們從 SIAL Paris 回來後,對歐洲市場最大的感受。
👉 永續沒有退潮,只是從「為理念多付一點錢」,慢慢走向「環境、價格、功能與營運必須一起成立」。
對想進入歐洲市場的品牌來說,這可能比單純找到一個「更環保的材料」,更接近現在真正需要回答的問題。
永續要成立,不能只靠理念
當價格、功能與使用體驗開始和永續一起被檢查,
產品是否真的好用,就會變得更重要。
真正能留下來的永續選擇,通常不是要求消費者多忍耐,
而是讓環境價值自然融入原本的使用習慣。
仍有消費者願意,但支付意願會受到產品類型、價格與經濟情勢影響。德國研究顯示,通膨擔憂可能降低有機產品購買;另一方面,法國、德國與瑞士的研究也發現,部分環境友善包裝仍能提高支付意願。
不是。歐盟 PPWR 已於 2026 年正式適用,包裝減量、可回收與重複使用等要求仍持續推進。比較準確的說法是,減塑正在逐步制度化,從市場倡議變成合規的一部分。
法國政府的技術評估認為,目前完全無塑的一次性紙杯仍難以同時滿足防漏、強度、衛生、回收與可負擔成本,因此將全面無塑期限延後至 2030 年。
因為氣候變遷帶來的熱浪、洪水、乾旱與其他極端事件,已經開始直接影響農業、能源、基礎設施與經濟。歐洲因此不只談減塑,也把能源安全、可負擔能源、減碳與氣候調適放到更高層級的政策議程。